12 ตุลาคม 2569 : การเปลี่ยนผ่านสู่พลังงานสะอาดกำลังเป็นปัจจัยสำคัญที่กำหนดทิศทางเศรษฐกิจและการลงทุนทั่วโลก ขณะที่ความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นจากอุตสาหกรรมแห่งอนาคต โดยเฉพาะ Data Center และเศรษฐกิจดิจิทัล ทำให้ประเทศไทยต้องเร่งปรับโครงสร้างพลังงานเพื่อสร้างสมดุลระหว่างความมั่นคงด้านอุปทาน ต้นทุนที่แข่งขันได้ และความยั่งยืนด้านสิ่งแวดล้อม ซึ่งการเปลี่ยนแปลงดังกล่าวไม่เพียงส่งผลต่อธุรกิจพลังงานและโรงไฟฟ้า แต่ยังเปิดโอกาสการลงทุนในโครงสร้างพื้นฐานและเทคโนโลยีที่เกี่ยวข้องในระยะยาว
บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) จัดงาน “Maybank Exclusive Meeting with Minister of Energy” เปิดเวทีพิเศษให้นักลงทุนสถาบันรับฟังวิสัยทัศน์และทิศทางนโยบายพลังงานของประเทศไทยจากรัฐมนตรีว่าการกระทรวงพลังงานโดยตรง เพื่อประเมินผลกระทบจากการเปลี่ยนแปลงเชิงโครงสร้างและค้นหาโอกาสการลงทุนที่สอดรับกับทิศทางเศรษฐกิจในอนาคต
ชู PDP 2026 เพิ่มพลังงานสะอาด รองรับความต้องการไฟฟ้า
หนึ่งในกลไกสำคัญของการเปลี่ยนผ่านพลังงานไทย คือ แผนพัฒนากำลังผลิตไฟฟ้าของประเทศ หรือ PDP 2026 ซึ่งมุ่งเพิ่มสัดส่วนพลังงานสะอาดในระบบไฟฟ้า ควบคู่กับการรักษาเสถียรภาพของระบบและบริหารต้นทุนให้อยู่ในระดับเหมาะสม
ก่อนหน้านี้ กระทรวงพลังงานได้สื่อสารเป้าหมายของแผน PDP ฉบับใหม่ในการเพิ่มสัดส่วนพลังงานหมุนเวียนเป็นประมาณ 50% ในช่วง 10 ปีแรก และเพิ่มขึ้นในระยะยาว พร้อมเปิดรับเทคโนโลยีใหม่ อาทิ ระบบกักเก็บพลังงาน (Energy Storage) และโครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid) เพื่อรองรับข้อจำกัดและความผันผวนของการผลิตไฟฟ้าจากพลังงานหมุนเวียน
ทิศทางดังกล่าวอาจสร้างโอกาสให้กับธุรกิจตลอดห่วงโซ่อุตสาหกรรมพลังงาน ตั้งแต่ผู้พัฒนาโรงไฟฟ้าพลังงานสะอาด ผู้ให้บริการระบบกักเก็บพลังงาน ไปจนถึงผู้พัฒนาโครงสร้างพื้นฐานและเทคโนโลยีที่ช่วยเพิ่มประสิทธิภาพของระบบไฟฟ้า
เปิดทาง Direct PPA ดึงลงทุน Data Center
อีกหนึ่งประเด็นที่นักลงทุนให้ความสนใจ คือ การซื้อขายไฟฟ้าสะอาดโดยตรง หรือ Direct Power Purchase Agreement (Direct PPA) ซึ่งมีบทบาทในการเพิ่มทางเลือกให้ภาคธุรกิจสามารถเข้าถึงพลังงานหมุนเวียนได้โดยตรงมากขึ้น
กลไกดังกล่าวมีความสำคัญต่อการดึงดูดการลงทุนในอุตสาหกรรมที่ต้องการใช้พลังงานสะอาดในปริมาณมาก โดยเฉพาะ Data Center และธุรกิจเทคโนโลยีขนาดใหญ่ ซึ่งต้องให้ความสำคัญทั้งความมั่นคงในการจัดหาไฟฟ้า ต้นทุนพลังงาน และมาตรฐานด้านสิ่งแวดล้อมที่เข้มงวดขึ้น
นอกจากผู้ผลิตไฟฟ้าพลังงานสะอาดแล้ว การขยายตัวของ Data Center ยังอาจส่งผลต่อเนื่องไปยังธุรกิจนิคมอุตสาหกรรม สาธารณูปโภค และโครงสร้างพื้นฐานดิจิทัล อย่างไรก็ตาม การประเมินโอกาสลงทุนจำเป็นต้องพิจารณาความพร้อมของโครงการ แหล่งเงินทุน ความสามารถในการดำเนินงาน และศักยภาพในการสร้างรายได้จริง ควบคู่กับกระแสการเติบโตของอุตสาหกรรม
E&P–ก๊าซธรรมชาติ ยังมีบทบาทด้าน Energy Security
แม้ประเทศไทยจะมุ่งเพิ่มสัดส่วนพลังงานสะอาด แต่การรักษาความมั่นคงด้านพลังงานยังเป็นโจทย์สำคัญ โดยเฉพาะการจัดหาเชื้อเพลิงเพื่อรองรับความต้องการใช้ไฟฟ้าอย่างต่อเนื่อง
สำหรับกลุ่มสำรวจและผลิตปิโตรเลียม (E&P) ภาครัฐยังให้ความสำคัญกับการเพิ่มแหล่งพลังงานภายในประเทศและกระจายแหล่งจัดหา เพื่อลดความเสี่ยงจากความผันผวนของตลาดก๊าซธรรมชาติเหลว (LNG) โลก โดยเฉพาะการจัดซื้อในตลาดจร (Spot LNG) ที่อาจส่งผลต่อต้นทุนพลังงาน
ขณะเดียวกัน การประสานความร่วมมือกับประเทศเพื่อนบ้านเพื่อพัฒนาแหล่งพลังงานเพิ่มเติม รวมถึงแหล่งในเมียนมาและพื้นที่อื่นๆ เป็นอีกแนวทางที่มีเป้าหมายเพื่อเสริมความมั่นคงด้านอุปทานและลดความเสี่ยงด้านต้นทุนในระยะยาว
ส่วนการส่งเสริมเชื้อเพลิงชีวภาพ (Biofuel) เช่น เอทานอลและไบโอดีเซล เป็นอีกหนึ่งแนวทางในการลดการพึ่งพาน้ำมันนำเข้า พร้อมสร้างตลาดรองรับผลผลิตทางการเกษตรและกระจายรายได้สู่ภาคเกษตรกรรม
IPP ยังจำเป็น แต่โอกาสลงทุนเปลี่ยนตามโครงสร้างพลังงาน
สำหรับผู้ผลิตไฟฟ้าเอกชนรายใหญ่ หรือ Independent Power Producers (IPP) ยังคงเป็นองค์ประกอบสำคัญของระบบไฟฟ้าไทย โดยเฉพาะการสนับสนุนความมั่นคงและความต่อเนื่องของการจ่ายไฟฟ้าในช่วงเปลี่ยนผ่านสู่พลังงานสะอาด
อย่างไรก็ตาม เมื่อทิศทางการลงทุนกำลังผลิตใหม่มีแนวโน้มให้น้ำหนักกับพลังงานหมุนเวียนและเทคโนโลยีสนับสนุนระบบไฟฟ้ามากขึ้น นักลงทุนจำเป็นต้องประเมินศักยภาพของผู้ประกอบการ IPP จากปัจจัยพื้นฐานอย่างรอบด้าน ทั้งคุณภาพสินทรัพย์ อายุสัญญาซื้อขายไฟฟ้า ความสามารถในการสร้างกระแสเงินสด และความยืดหยุ่นในการปรับพอร์ตธุรกิจให้สอดคล้องกับโครงสร้างพลังงานที่เปลี่ยนแปลงไป
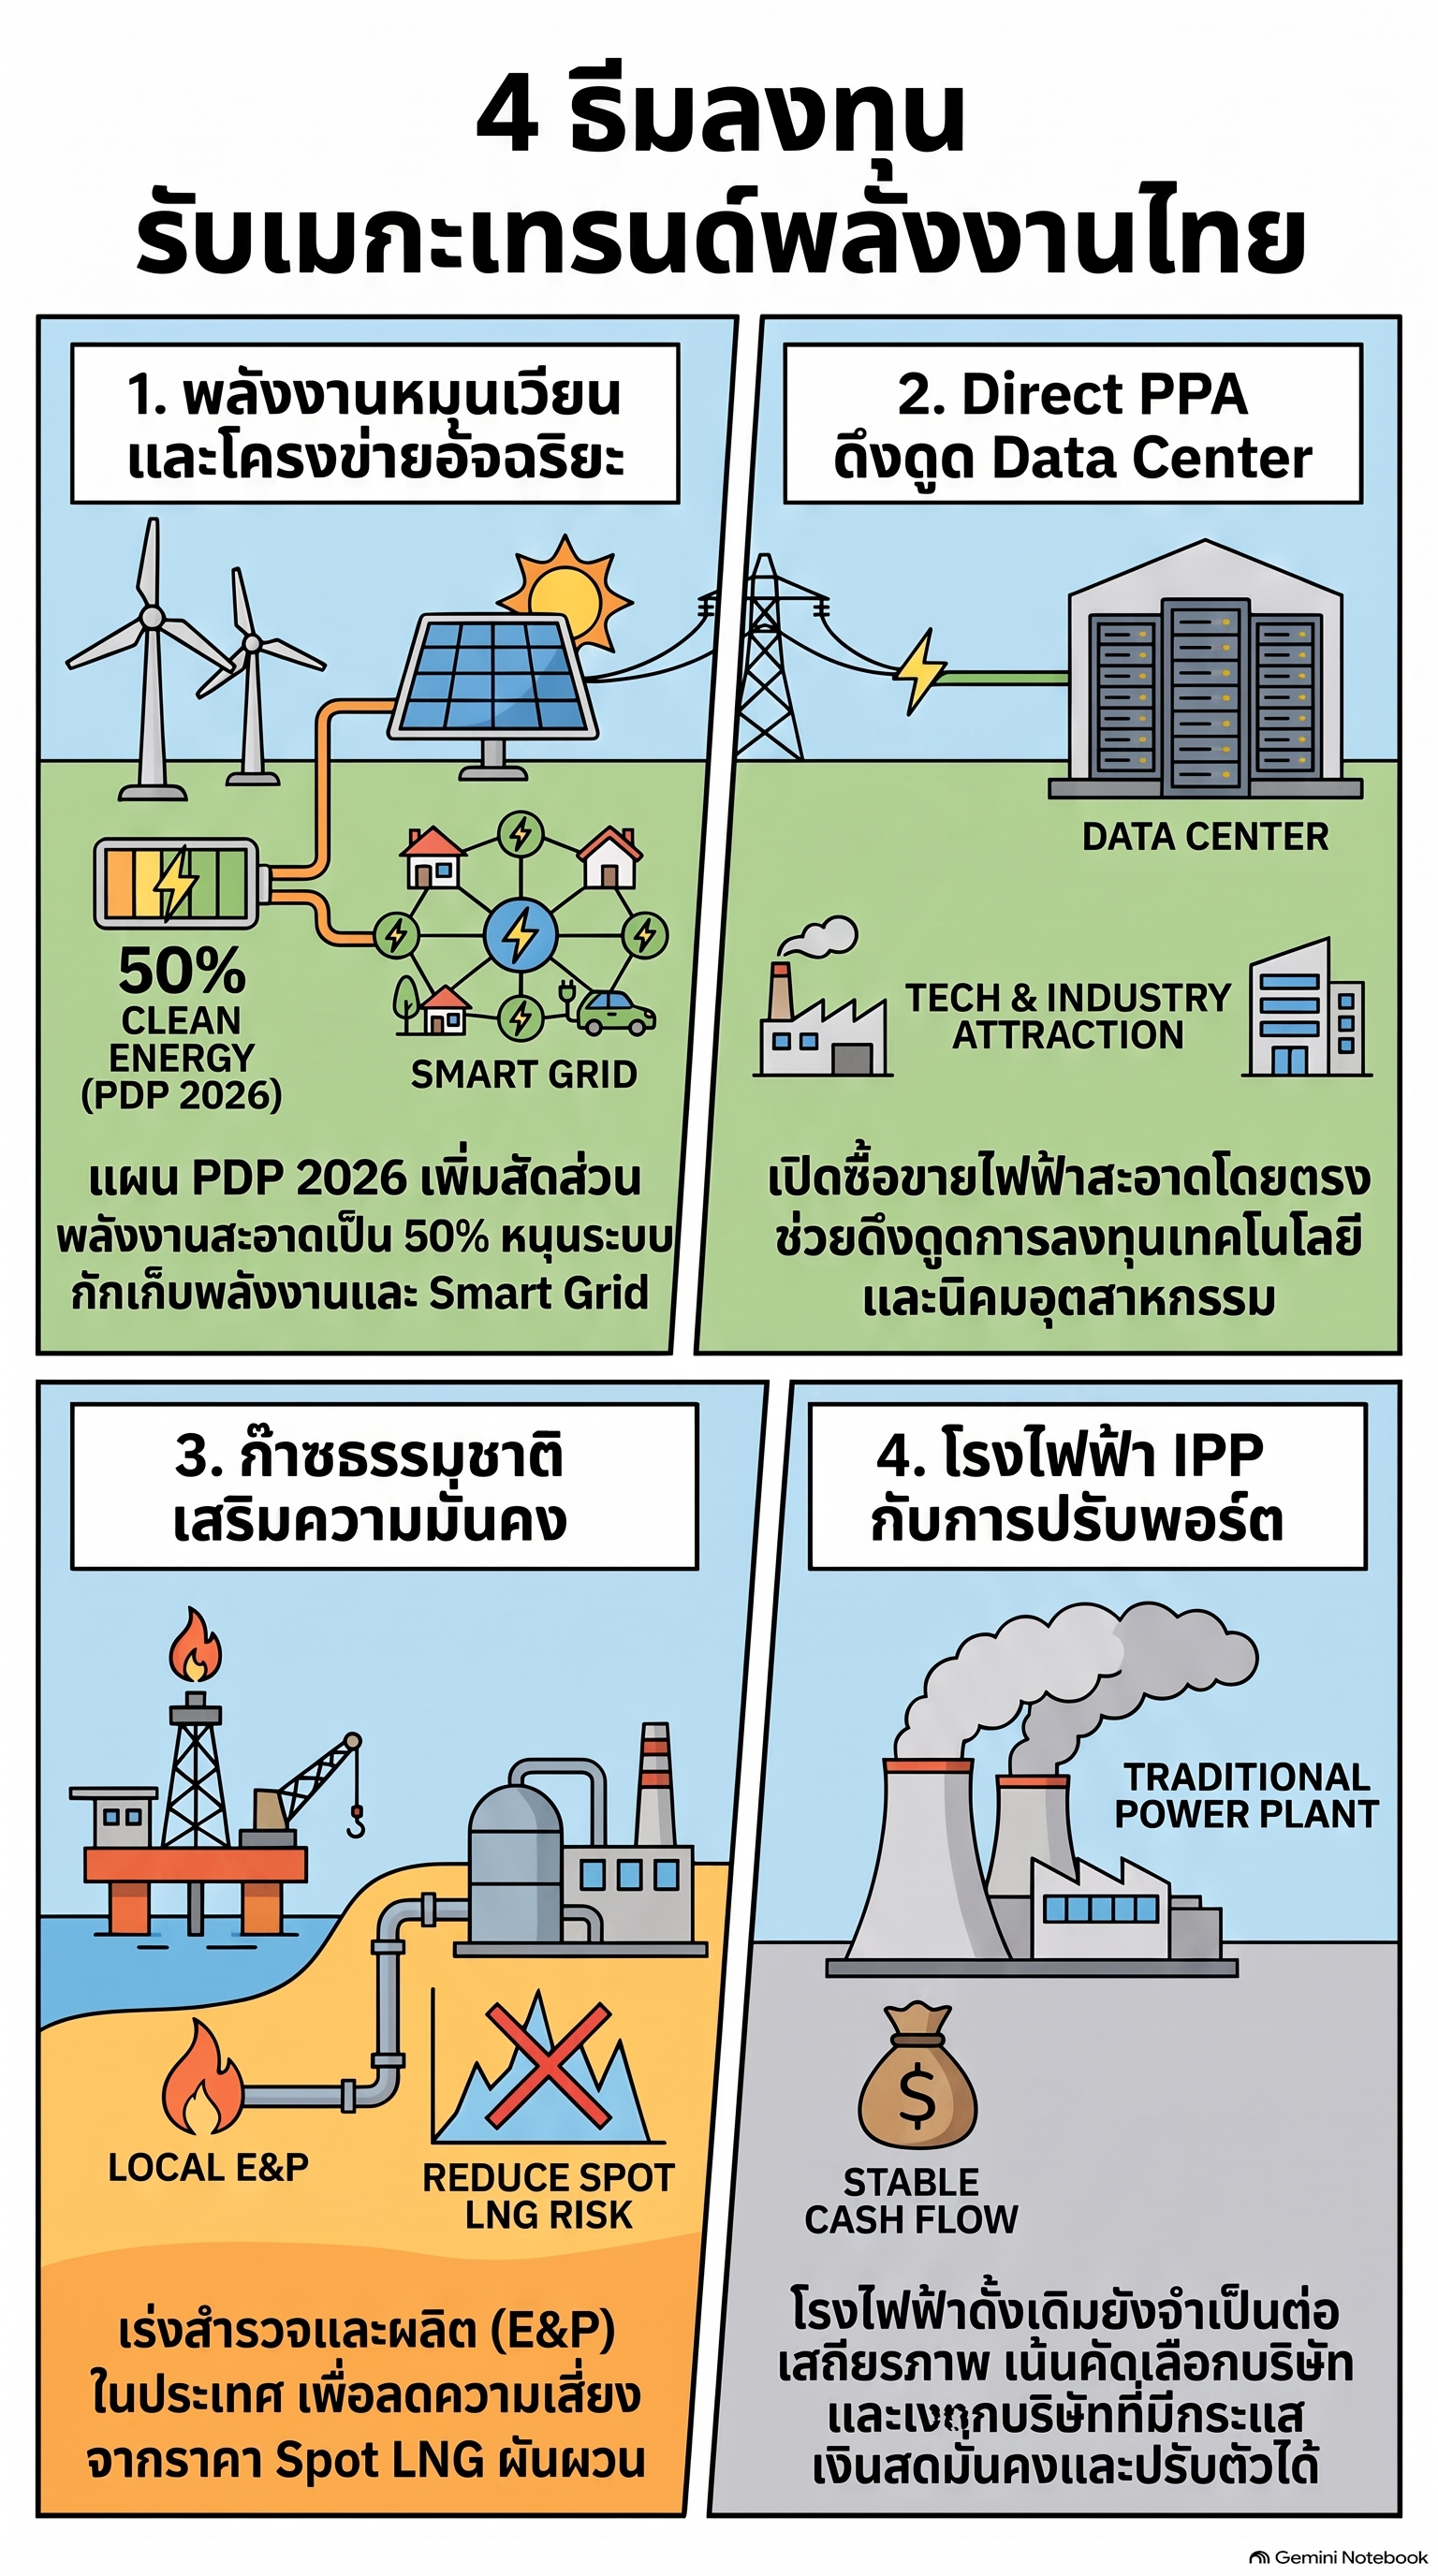
เปิด 4 ธีมลงทุน รับการเปลี่ยนผ่านพลังงานไทย
จากทิศทางนโยบายพลังงานดังกล่าว สามารถแบ่งธีมการลงทุนที่ควรติดตามได้ 4 กลุ่มหลัก ได้แก่
1. พลังงานหมุนเวียน–Energy Storage–Smart Grid การเพิ่มสัดส่วนพลังงานหมุนเวียนตามแผน PDP 2026 จะสนับสนุนความต้องการลงทุนในโรงไฟฟ้าพลังงานสะอาด ระบบกักเก็บพลังงาน และโครงข่ายไฟฟ้าอัจฉริยะ นักลงทุนจึงควรพิจารณาธุรกิจตลอดห่วงโซ่ Energy Infrastructure ไม่จำกัดเฉพาะผู้ผลิตไฟฟ้า
2. Direct PPA–Data Center–Digital Infrastructure การเพิ่มทางเลือกในการเข้าถึงพลังงานสะอาดมีโอกาสช่วยสนับสนุนการลงทุนใน Data Center และธุรกิจเทคโนโลยี รวมถึงสร้างโอกาสต่อเนื่องให้ผู้ผลิตไฟฟ้า นิคมอุตสาหกรรม สาธารณูปโภค และผู้พัฒนาโครงสร้างพื้นฐานดิจิทัล โดยต้องให้น้ำหนักกับความพร้อมของโครงการและโอกาสสร้างผลตอบแทนที่เป็นรูปธรรม
3. Energy Security–E&P–Natural Gas การเพิ่มแหล่งพลังงานในประเทศและกระจายแหล่งจัดหาเพื่อลดความเสี่ยงจากราคา Spot LNG ทำให้ธุรกิจสำรวจและผลิตปิโตรเลียม ตลอดจนโครงสร้างพื้นฐานด้านก๊าซธรรมชาติ ยังคงเป็นกลุ่มที่น่าติดตามในระยะกลางถึงระยะยาว
4. IPP และโรงไฟฟ้าเดิม โรงไฟฟ้าแบบดั้งเดิมยังมีบทบาทต่อเสถียรภาพของระบบไฟฟ้า แต่การประเมินมูลค่าการลงทุนควรพิจารณาคุณภาพสินทรัพย์ อายุสัญญาซื้อขายไฟฟ้า กระแสเงินสด และความสามารถในการปรับตัวสู่ธุรกิจพลังงานรูปแบบใหม่
ภาพรวมจากเวที Maybank Exclusive Meeting with Minister of Energy สะท้อนให้เห็นว่า การเปลี่ยนผ่านพลังงานไทยไม่ได้จำกัดอยู่เพียงการเพิ่มสัดส่วนพลังงานสะอาด แต่เป็นการปรับโครงสร้างที่เชื่อมโยงความมั่นคงด้านพลังงาน (Energy Security) ความสามารถในการแข่งขันของประเทศ (Competitiveness) และการเติบโตของเศรษฐกิจใหม่ (New Economy) เข้าด้วยกัน
หากประเทศไทยสามารถพัฒนาแหล่งพลังงานที่มีความมั่นคง ควบคุมต้นทุนให้อยู่ในระดับแข่งขันได้ และตอบโจทย์ด้านสิ่งแวดล้อมไปพร้อมกัน ย่อมเป็นปัจจัยสำคัญในการสนับสนุนภาคธุรกิจเดิมและเพิ่มศักยภาพในการดึงดูดการลงทุนจากอุตสาหกรรมแห่งอนาคต