2 พฤศจิกายน 2569 : การแก้ไขปัญหาสภาพคล่องของผู้ประกอบการขนาดกลางและขนาดย่อม (SMEs) ยังคงเป็นโจทย์สำคัญของเศรษฐกิจไทย โดยเฉพาะปัญหาการถูกคู่ค้ารายใหญ่ยืดระยะเวลาชำระค่าสินค้าและบริการ ซึ่งส่งผลให้ผู้ประกอบการรายเล็กต้องแบกรับภาระเงินทุนหมุนเวียน และอาจจำเป็นต้องพึ่งพาสินเชื่อเพื่อประคับประคองธุรกิจ ล่าสุด หลักเกณฑ์สินเชื่อการค้า (Credit Term) ใหม่ จึงถูกนำมาใช้เป็นอีกหนึ่งกลไกในการลดความเหลื่อมล้ำด้านอำนาจต่อรองทางการค้า และเร่งให้เงินสดกลับเข้าสู่ระบบธุรกิจ SMEs ได้รวดเร็วยิ่งขึ้น
ขณะที่บริษัท ศูนย์วิจัยกสิกรไทย จำกัด (KResearch) ในกลุ่มธุรกิจธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK ระบุว่า หลักเกณฑ์ Credit Term ใหม่ ตามประกาศคณะกรรมการการแข่งขันทางการค้า (กขค.) ซึ่งลงประกาศในราชกิจจานุเบกษาเมื่อวันที่ 2 ตุลาคม 2569 และมีผลบังคับใช้ตั้งแต่วันที่ 2 พฤศจิกายน 2569 เป็นต้นไป กำหนดให้ธุรกิจขนาดใหญ่ รวมถึงธุรกิจค้าส่งและค้าปลีก ต้องชำระค่าสินค้าหรือบริการแก่ผู้ประกอบการ SMEs ภายใน 45 วัน สำหรับสินค้าและบริการทั่วไป และภายใน 30 วัน สำหรับสินค้าเกษตรหรือผลิตภัณฑ์เกษตรแปรรูปขั้นต้น
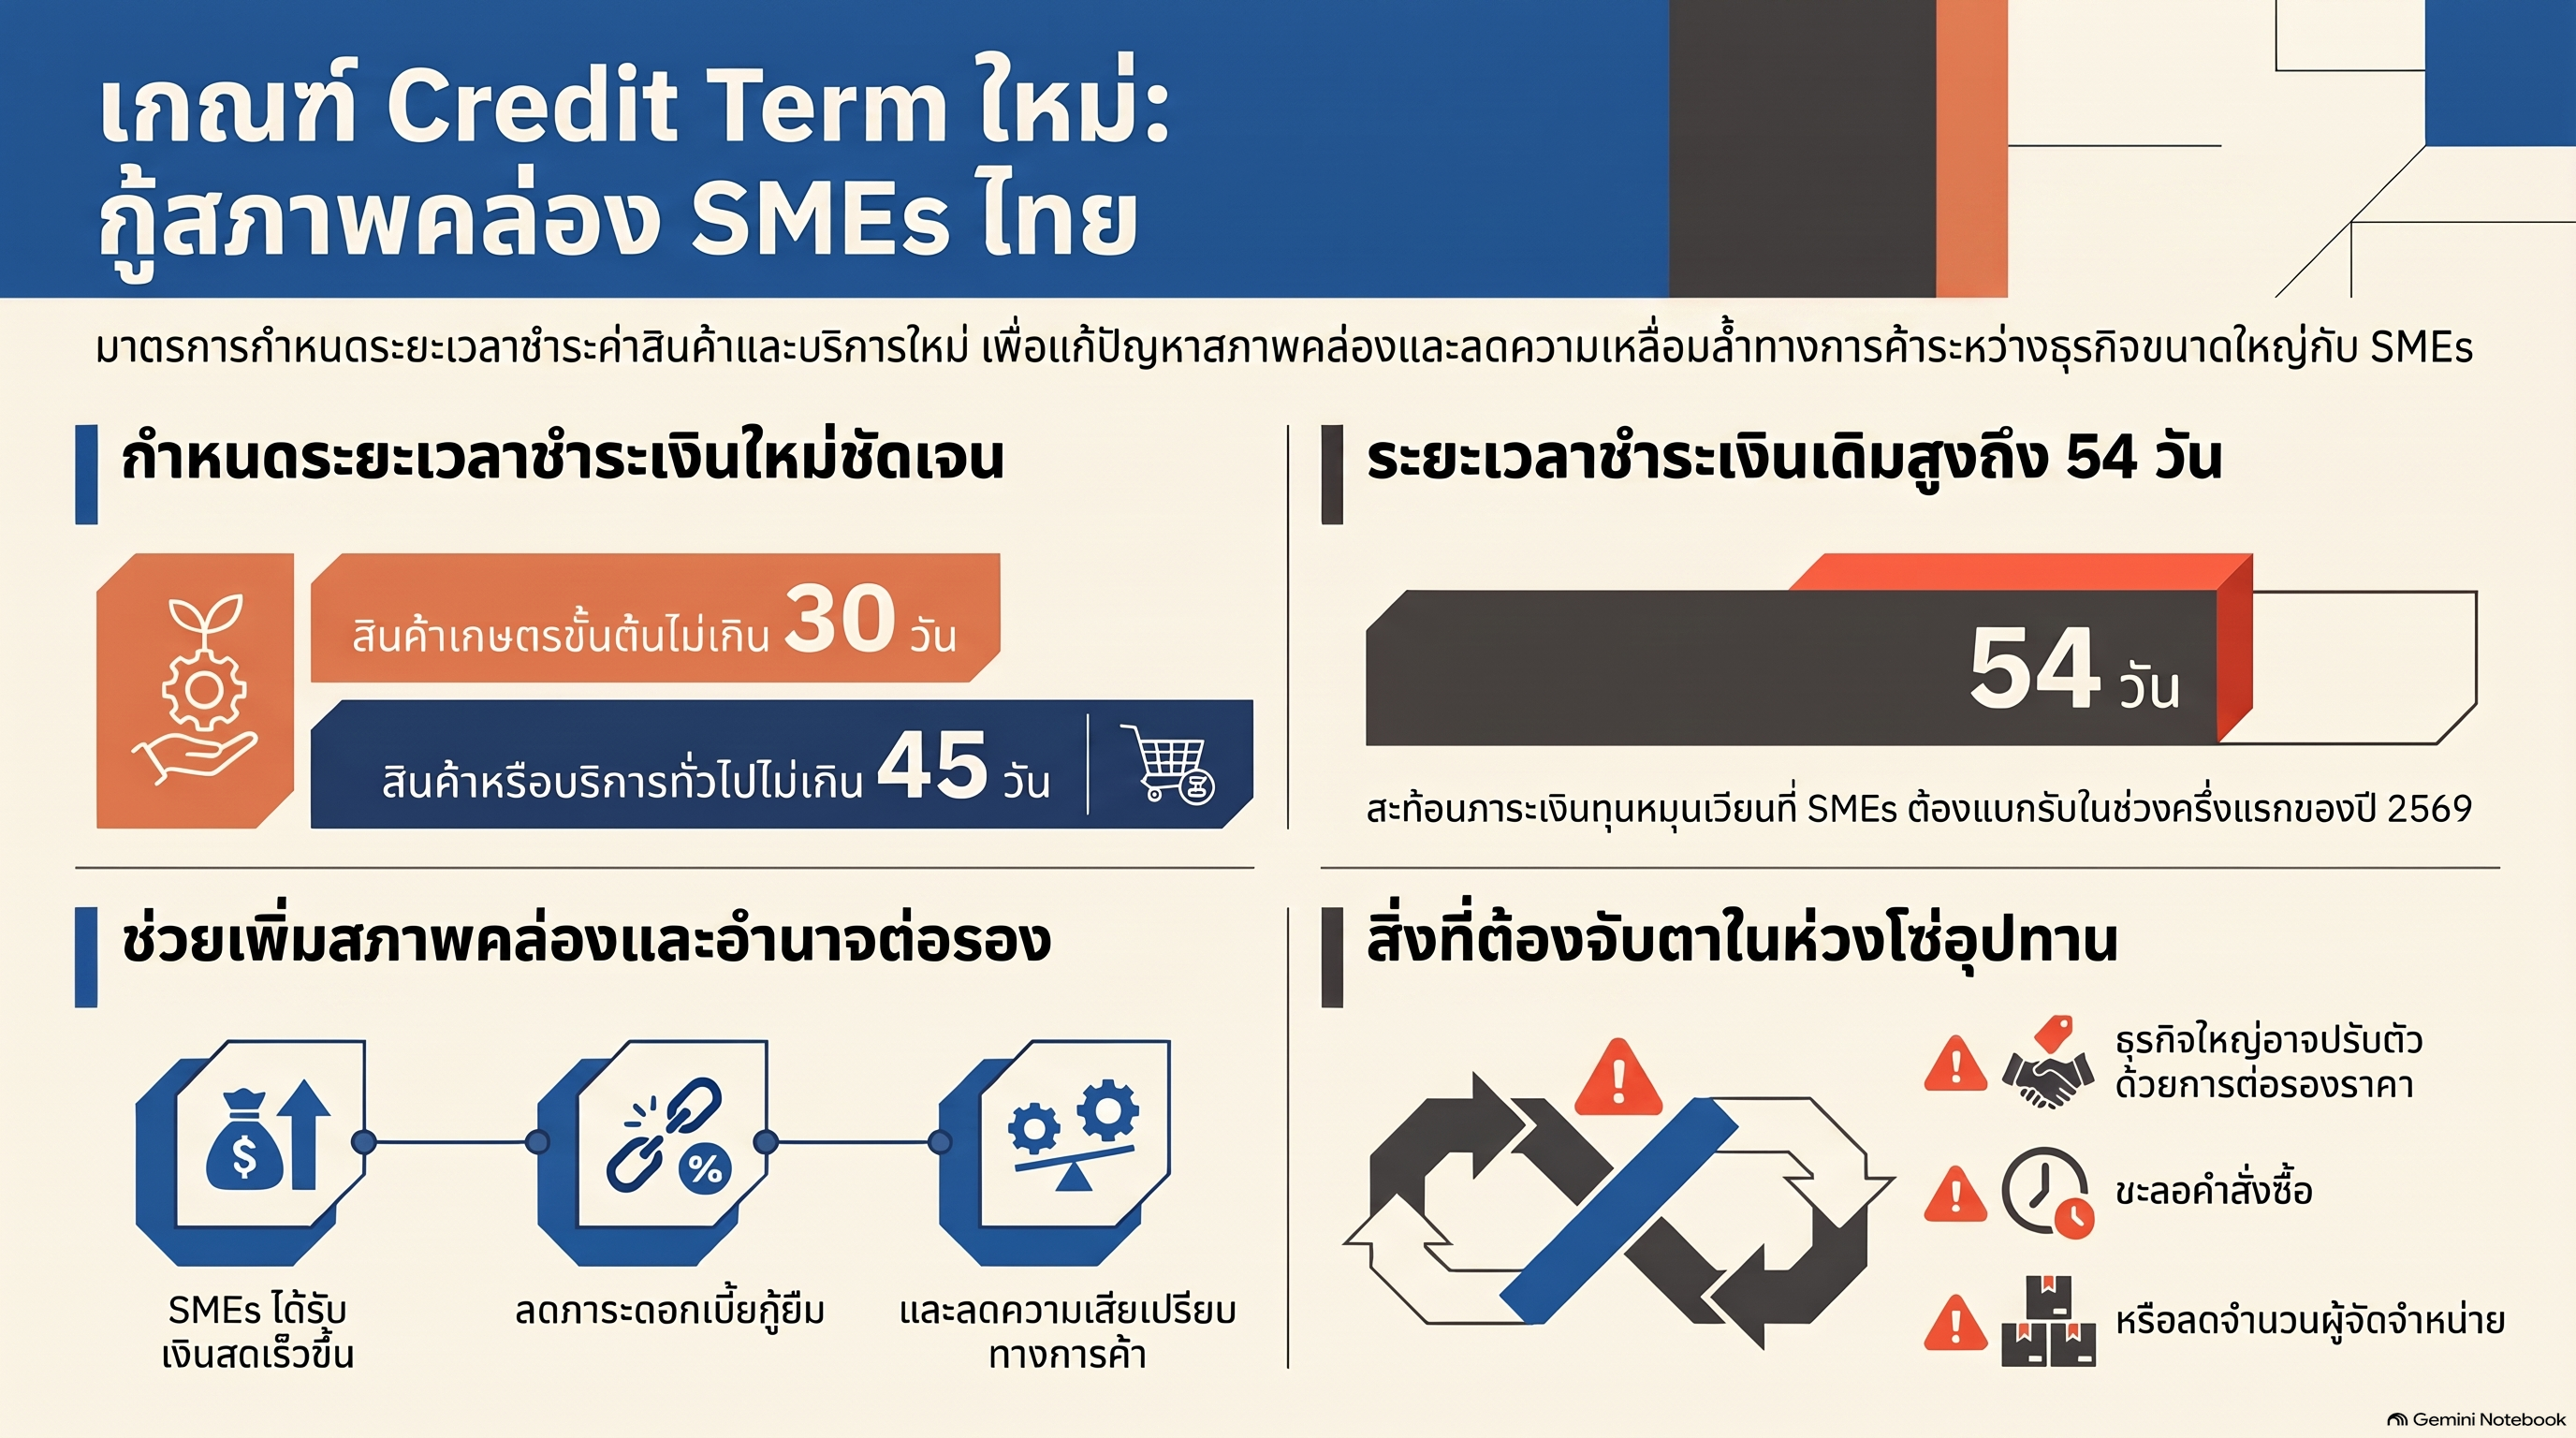
มาตรการดังกล่าวมีเป้าหมายเพื่อบรรเทาปัญหาการรอรับชำระเงินจากคู่ค้ารายใหญ่ที่มีอำนาจต่อรองสูงกว่า ซึ่งเป็นหนึ่งในปัจจัยที่กดดันสภาพคล่องของ SMEs มาอย่างต่อเนื่อง โดยข้อมูลระยะเวลา Credit Term ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) พบว่า ค่าเฉลี่ยโดยรวมปรับเพิ่มขึ้นต่อเนื่อง จาก 48 วันในปี 2567 เป็น 54 วันในช่วง 6 เดือนแรกของปี 2569 สะท้อนให้เห็นถึงภาระด้านเงินทุนหมุนเวียนที่ผู้ประกอบการต้องแบกรับ
ทั้งนี้ เมื่อพิจารณาแยกตามภาคธุรกิจ พบว่ามีหลายอุตสาหกรรมที่มีระยะเวลา Credit Term สูงกว่า 50 วัน โดยกลุ่มการผลิตของใช้ส่วนบุคคลและเภสัชกรรมมีระยะเวลาสูงสุดเฉลี่ย 76 วัน รองลงมาคือกลุ่มการผลิตของใช้ในครัวเรือนและของใช้ในสำนักงาน 65 วัน ธุรกิจค้าส่งและค้าปลีก 61 วัน และกลุ่มการผลิตวัสดุก่อสร้างที่ทำจากแร่อโลหะ 56 วัน
KResearch มองว่า หลักเกณฑ์ Credit Term ใหม่จะช่วยสร้างความชัดเจนในการกำหนดกรอบเวลาชำระเงิน และมีส่วนช่วยบรรเทาปัญหาสภาพคล่องของ SMEs โดยประโยชน์สำคัญประการแรก คือ การทำให้ผู้ประกอบการได้รับชำระเงินเร็วขึ้น ส่งผลให้กระแสเงินสดหมุนเวียนกลับเข้าสู่กิจการได้เร็วกว่าเดิม ลดความจำเป็นในการกู้ยืมเงินเพื่อใช้เป็นเงินทุนหมุนเวียน (Working Capital) และช่วยลดภาระต้นทุนทางการเงิน
ประการต่อมา คือ การลดความเสียเปรียบด้านอำนาจต่อรองระหว่างผู้ซื้อ (Buyer) และผู้ขายหรือผู้จัดจำหน่าย (Supplier) เนื่องจากมีการกำหนดกรอบระยะเวลาและจุดเริ่มต้นการนับ Credit Term ที่ชัดเจนมากขึ้น ช่วยลดโอกาสที่ SMEs จะถูกยืดเวลาชำระเงินออกไปโดยไม่มีกำหนด นอกจากนี้ ยังช่วยเสริมความแข็งแกร่งให้กับห่วงโซ่อุปทาน (Supply Chain) โดยลดความเสี่ยงที่ผู้ประกอบการ SMEs จะประสบปัญหาทางการเงินจนกระทบต่อความสามารถในการผลิตและส่งมอบสินค้าและบริการให้แก่คู่ค้า
อย่างไรก็ตาม ศูนย์วิจัยกสิกรไทยประเมินว่า ผลสุทธิของหลักเกณฑ์ใหม่นี้ยังขึ้นอยู่กับเงื่อนไขและปัจจัยแวดล้อมหลายด้าน โดยประเด็นแรกที่ต้องติดตาม คือ ความแตกต่างของรูปแบบธุรกิจและลักษณะการดำเนินงานในแต่ละอุตสาหกรรม เนื่องจากบางธุรกิจ โดยเฉพาะกิจการที่เกี่ยวข้องกับการนำเข้าและส่งออก อาจมีขั้นตอนการผลิตและขนส่งสินค้าที่ใช้เวลานานกว่า 45 วัน ทำให้การกำหนดระยะเวลาชำระเงินอาจไม่สอดคล้องกับวงจรการดำเนินธุรกิจทั้งหมด
ขณะเดียวกัน ยอดขายและระยะเวลาในการจำหน่ายสินค้าของผู้สั่งซื้อยังคงเป็นตัวแปรสำคัญที่มีผลต่อการบริหารคำสั่งซื้อในห่วงโซ่อุปทาน ซึ่งอาจใช้เวลามากกว่าหรือน้อยกว่าระยะเวลา Credit Term ที่กำหนดไว้ ดังนั้น การมีกรอบเวลาชำระเงินที่ชัดเจนเพียงอย่างเดียวอาจยังไม่สามารถแก้ไขปัญหาสภาพคล่องของ SMEs ได้อย่างครอบคลุม
อีกประเด็นที่ต้องจับตา คือ แรงกดดันด้านกระแสเงินสด (Cash Flow) ของธุรกิจขนาดใหญ่ เนื่องจากการปรับลดระยะเวลาชำระเงินให้แก่ Supplier จะทำให้ผู้ซื้อจำเป็นต้องเตรียมเงินทุนหมุนเวียนเพิ่มขึ้น รวมถึงอาจมีต้นทุนด้านการปฏิบัติตามหลักเกณฑ์ (Compliance) และการปรับปรุงระบบบริหารจัดการภายในหรือระบบหลังบ้านเพิ่มขึ้นตามไปด้วย
นอกจากนี้ ยังมีความเป็นไปได้ที่ธุรกิจขนาดใหญ่อาจปรับเงื่อนไขทางการค้าเพื่อบริหารจัดการต้นทุนและลดผลกระทบต่อสภาพคล่องของตนเอง เช่น การต่อรองราคาซื้อสินค้า การลดปริมาณคำสั่งซื้อ หรือการปรับลดจำนวน Supplier ซึ่งอาจส่งผลกระทบทางอ้อมกลับมายัง SMEs โดยเฉพาะผู้ประกอบการที่พึ่งพารายได้จากลูกค้ารายใหญ่เป็นหลัก
ดังนั้น แม้หลักเกณฑ์ Credit Term ใหม่จะเป็นมาตรการสำคัญที่ช่วยเพิ่มความชัดเจนในการชำระเงิน และลดภาระสภาพคล่องของผู้ประกอบการ SMEs แต่ประสิทธิผลในทางปฏิบัติยังต้องติดตามอย่างใกล้ชิด ทั้งในด้านการปรับตัวของธุรกิจขนาดใหญ่ ความสัมพันธ์ระหว่างผู้ซื้อและผู้ขาย ตลอดจนผลกระทบต่อคำสั่งซื้อและห่วงโซ่อุปทานโดยรวม เพราะท้ายที่สุดแล้ว การเพิ่มสภาพคล่องให้ SMEs อย่างยั่งยืน ไม่ได้ขึ้นอยู่กับการเร่งรัดการชำระเงินเพียงอย่างเดียว แต่ต้องรักษาสมดุลระหว่างเงินทุนหมุนเวียนของทุกฝ่ายในระบบเศรษฐกิจด้วย