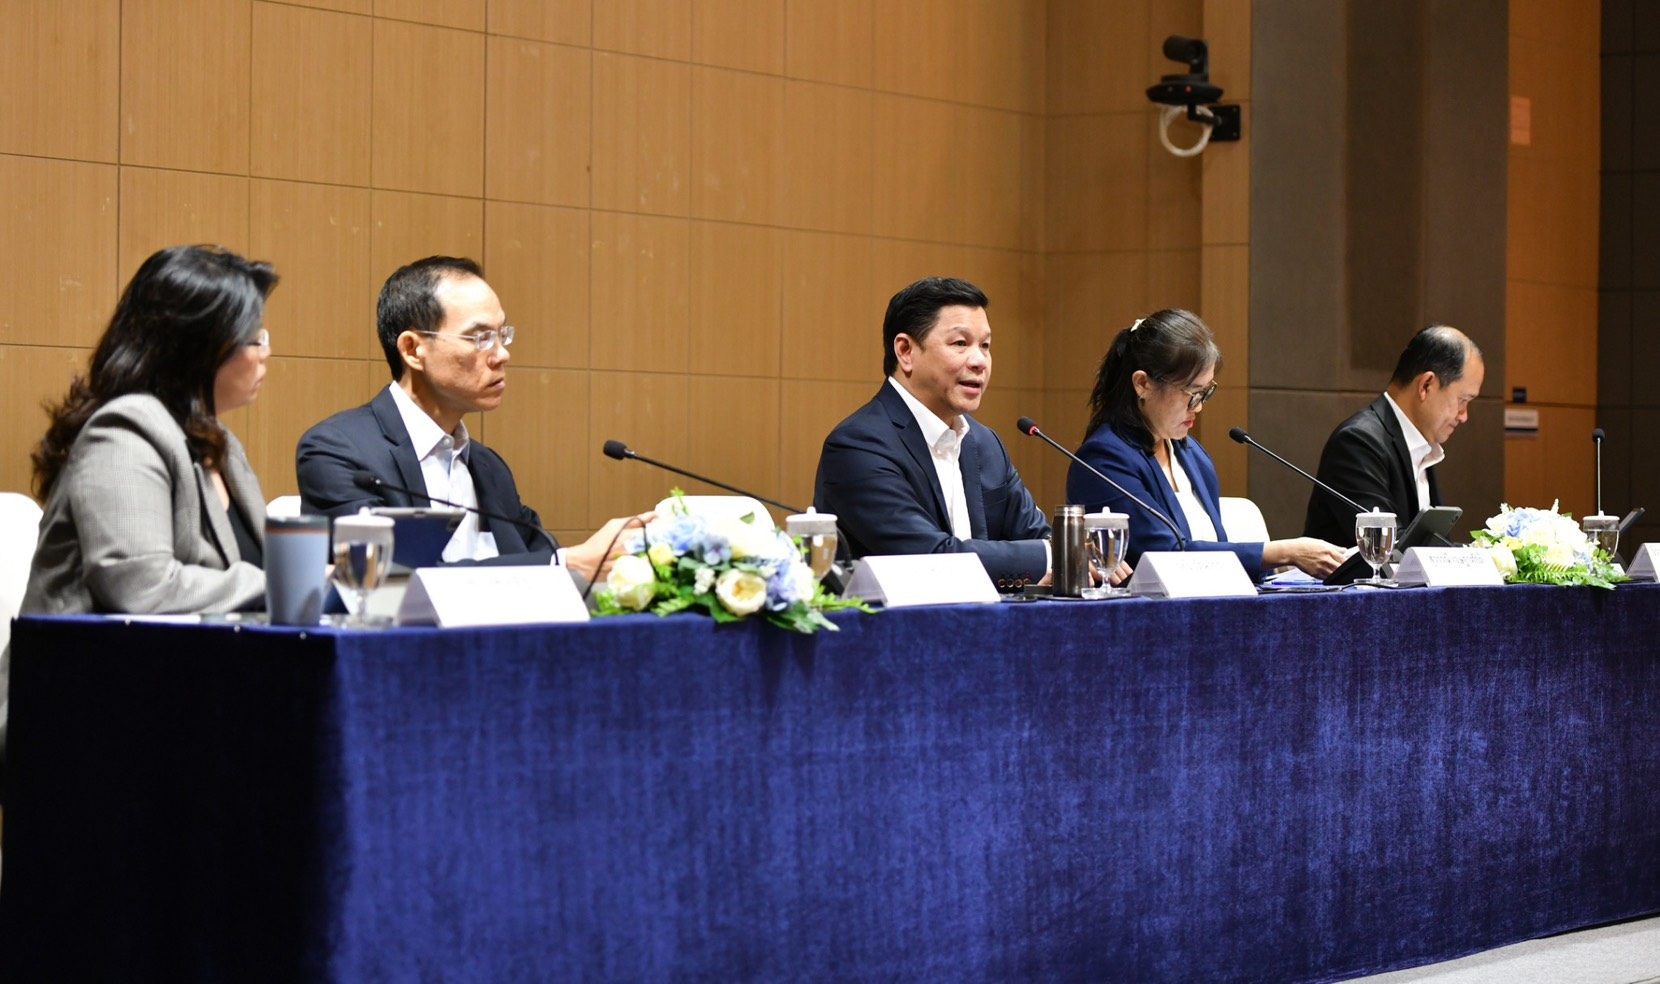
17 พฤศจิกายน 2569 : นายวิทัย รัตนากร ผู้ว่าธนาคารแห่งประเทศไทย (ธปท.) กล่าวชี้แจงถึง กรณี นายสมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย กล่าวอ้างถึงการแก้ไขพระราชบัญญัติธนาคารแห่งประเทศไทย (พ.ร.บ.ธปท.) มีความล่าช้านั้น ต่อเรื่องดังกล่าว ข้อเท็จจริงคือ วันที่ 25 มิ.ย. 2568 ที่ประชุมมีมติรับทราบโดยไม่ได้มีมติให้แก้ไข พ.ร.บ. ธปท. และ แบงก์ชาติได้มีหนังสือแจ้งผลการประเมินผลของการประชุมดังกล่าวให้รัฐมนตรีว่าการกระทรวงการคลังรับทราบด้วยแล้ว โดย ธปท. จะทำการประเมินผลตามที่กฎหมายกำหนดครั้งถัดไปในปี 2573 ซึ่งยืนยันได้ว่าไม่เคยมีมติแก้ พ.ร.บ.ธปท.ในบอร์ด ธปท.แต่อย่างใด
"โดยก่อนหน้านี้ ธปท.ยังมีการปรับปรุงแก้ไขพ.ร.บ. ธปท. มาเป็นระยะๆ นับตั้งแต่การแก้ไขปรับปรุง พ.ร.บ. ธปท. ครั้งใหญ่ในปี 2551 และมีการแก้ไขปรับปรุงอีก 3 ครั้ง โดยครั้งล่าสุดคือในปี 2561 ซึ่งที่ผ่านมาได้แก้ไขปรับปรุงเพื่อให้กฎหมายสอดคล้องกับหลักความเป็นอิสระในการดำเนินงานและหลักการตรวจสอบถ่วงดุลอย่างเหมาะสม อันเป็นหลักสากลที่กำหนดในกฎหมายจัดตั้งธนาคารกลางของประเทศต่างๆ เช่น กำหนดองค์ประกอบและลักษณะต้องห้ามของคณะกรรมการคัดเลือกเพิ่มเติมโดยไม่ให้มีข้าราชการประจำเข้ามาเป็นคณะกรรมการคัดเลือก โดยคณะกรรมการ ธปท. ไม่เคยมีมติอนุมัติหรือเห็นชอบให้แก้ไข พ.ร.บ. ธปท.
ส่วนกรณี ที่ประธาน กกธ. ได้แสดงความประสงค์อย่างชัดเจนในเดือน ต.ค. 2568 ให้แก้ไขปรับปรุง พ.ร.บ. ธปท. โดยเสนอให้ตั้งคณะทำงานที่มีบุคคลภายนอกมาศึกษาและทบทวน พ.ร.บ. ธปท. อย่างไรก็ตาม กรรมการ กกธ. ท่านอื่นๆ มีข้อสังเกตไปในทางเดียวกันว่าควรดำเนินการเรื่องนี้ภายในก่อน โดยให้ศึกษาทบทวนหลักการและสรุปประเด็นที่ควรแก้ไขให้ชัดในที่ประชุม กกธ. ก่อนที่จะตั้งคณะทำงานที่มีบุคคลภายนอกมาร่วมด้วย" นายวิทัย กล่าว
หลังจากนั้น ธปท. จึงได้ตั้งคณะทำงานภายใน ธปท. ขึ้น เพื่อศึกษาทบทวน พ.ร.บ. ธปท. โดยได้ดำเนินการสอบถามกรรมการ กกธ. ท่านอื่นทุกท่าน ซึ่งรวมถึงเลขาธิการคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง เลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ เลขาธิการคณะกรรมการกฤษฎีกา และกรรมการผู้ทรงคุณวุฒิทุกท่าน โดยไม่มีกรรมการ กกธ. ท่านใดแจ้งประเด็นใน พ.ร.บ. ธปท. ที่ควรปรับปรุงแก้ไข ดังนั้น ประเด็น พ.ร.บ.ธปท.ไม่เคยมีการหยิบยกขึ้นมาแก้ไข
อย่างไรก็ดี มีประเด็นที่ พ.ร.บ.ธปท. เคยทำการศึกษา คือ เรื่อง การประเมินผลของการปฏิบัติงานของผู้ว่าธปท.ตามมาตรา 25 กับการหย่อนความสามารถ ซึ่งเป็นเหตุให้มีการปลด ผูว่าธปท.นั้น ซึ่งภายใต้ พ.ร.บ.ธปท. ปัจจุบัน การประเมินผลการปฏิบัติงาน ของผู้ว่า ธปท.ไม่เชื่อมโยงกันกับพ.ร.บ.นี้ เนื่องจากเป็นพ.ร.บ.คนละมาตราอย่างชัดเจน ซึ่งการที่ ผู้ว่าธปท.จะถูกปลดก่อนครบวาระต้องแยกมาไว้เป็นการเฉพาะและชัดเจน อาทิ ขาดคุณสมบัติหรือมีลักษณะต้องห้าม ซึ่งสอดคล้องกับกฎหมายธนาคารกลางสากล เช่น ประเทศ อังกฤษ นอร์เวย์ มาเลเซีย
ดังนั้น การกำหนดให้นำผลประเมินการปฏิบัติงานของ ผู้ว่าธปท.มาเป็นเหตุให้พ้นจากตำแหน่งก่อนครบวาระจะกระทบต่อความเป็นอิสระในการดำเนินงานของธนาคารกลาง ซึ่งกฎหมายฉบับล่าสุดได้มีการแยกไว้อย่างชัดเจน และไม่ให้มีเปลี่ยนตัวผู้ว่าการ ธปท.หากเกิดความขัดแย้งในเชิงนโยบาย ซึ่งจะมีผลเท่ากับเป็นการแทรกแซงด้วยแรงจากผลกระทบของการเมืองและกลุ่มผลประโยชน์ได้
"เรื่องพ.ร.บ.ธปท.ที่คุยกันมา 1 ปี ไม่ใช่ 1 ปีครึ่ง ทางบอร์ดไม่เคยให้แก้ไข เป็นแต่เพียงท่านประธานเรียกประชุมซ้ำและหารือกันไม่มีมติ และมีการเปิดรับฟังความคิดเห็นจากบุคคลภายนอก (Public Hearing) ด้วย และประเด็นที่แก้ไขนั้น เป็นหลักการที่แก้ให้ไม่ได้ ไม่ว่าจะ 1 ปี หรือ 4 ปี ผมไม่สามารถแก้และทำให้แบงก์ชาติหรือผู้ว่าฯ คนถัดไปเสียความเป็นอิสระ จึงไม่สามารถทำให้ได้" นายวิทัยกล่าว
SMEs ติดลบ 15 ไตรมาส เป็นกรณีชี้แนะ สู่บทสรุป ถูกบรรจุให้เป็นหน้าที่แก้ปัญหาเชิงโครงสร้าง
นอกจากนี้ การแก้ไขพ.ร.บ.ธปท. ไม่มีส่วนเกี่ยวข้องหรือเชื่อมโยงกับการกำกับหรือการปล่อยสินเชื่อ SMEs แต่อย่างใด จากจุดเริ่มต้นที่ตนแถลงนโยบายพบสื่อมวลชน (GovernorConnect) ครั้งแรก จากวันนั้น ตนเป็นผู้ชี้ประเด็นถึงปัญหาการติดลบของ SMEs 15 ไตรมาสติดต่อกัน เนื่องจาก GDP ต่ำเกินไปจนส่งผลให้คนไม่มีสตางค์ต้องไปกู้หนี้และเป็น NPL เพิ่มขึ้น SMEs มีปัญหาก็กลายเป็นปัญหาเชิงโครงสร้าง และจะกระทบกับเสถียรภาพในที่สุด ดังนั้น ธปท.จึงขยายบทบาทเข้าไปช่วยดูแล เพื่อแก้ปัญหาเชิงโครงสร้าง ภายใต้กรอบ 4 เรื่อง ได้แก่ 1. แก้หนี้ครัวเรือน 2.การเข้าถึงสินเชื่อ SMEs 3.Fairness การใช้บริการทางการเงิน เช่นค่าธรรมเนียมที่สูงเกินไป และ 4. เงินเทา/คอร์รัปชัน (ผ่านระบบสถาบันการเงิน)
"แบงก์ชาติ ไม่ได้มีหน้าที่โดยตรงเป็นผู้รับผิดชอบหลักในการดูแล SMEs แต่อย่างใด ตนไม่มั่นใจว่า เข้าใจผิดกันอย่างไร จนเราต้องปรับบทบาทเข้าไปช่วยดูแล SMEs ผ่านภารกิจการแก้ปัญหาเชิงโครงสร้าง และช่วยเหลือ SMEs ให้สามารถเข้าถึงสินเชื่อได้มากที่สุด ซึ่งแต่เดิมแบงก์ชาติอาจจะทำเรื่องนี้บ้างแต่ไม่มาก แต่ล่าสุด ได้ปรับให้เป็นภาระกิจหลัก โดยชี้ให้เห็นว่าสินเชื่อ SMEs ติดลบต่อเนื่อง 15 ไตรมาส แต่การดูแล SMEs ไม่ใช่ภารกิจหน้าที่โดยตรงของแบงก์ชาติ เป็นเพียงภารกิจที่ขยายบทบาทเข้ามาช่วยเหลือ ซึ่งทำคนเดียวไม่ได้ต้องประสานความร่วมมือกันทุกหน่วยงาน" นายวิทัย กล่าว
อย่างไรก็ดี หลังจากนั้นแบงก์ชาติได้เข้าไปช่วยเหลือภายใต้ 2 โครงการ กล่าวคือ SMEs Credit Boot เป็นมาตรการและกลไกการค้ำประกันสินเชื่อที่จัดทำขึ้นโดยความร่วมมือระหว่าง ธนาคารแห่งประเทศไทย (ธปท.), กระทรวงการคลัง, สมาคมธนาคารไทย และ สมาคมธนาคารนานาชาติ เพื่อช่วยแชร์ความเสี่ยงด้านเครดิตและปลดล็อกการปล่อยสินเชื่อใหม่ให้แก่ผู้ประกอบการ SMEs ที่มีศักยภาพ ภายใต้วงเงินไม่เกิน 100,000 บาท/ราย เริ่มตั้งแต่ 15 มกราคม 2569 ซึ่งดึงเงินจากธนาคารพาณิชย์ 20,000 ล้านบาทเพื่อมาปล่อยกู้ให้กับ SMEs โดยปล่อยสินเชื่อได้ 80,000 ล้านบาท และตั้งเป้าปีหน้า 2570 จะปรับส่วนขยายให้ขึ้นเป็น 100,000 ล้านบาท/ ปี ในระยะยาว 5 ปี เพิ่มเป็น 500,000-600,000 ล้านบาท
"ตนไม่คิดว่ามียุคไหนที่เข้มงวดกับธนาคารพาณิชย์เท่านี้ โดยแบงก์ชาติมีมติลดดอกเบี้ย 2 ครั้ง เพื่อรองรับภาวะเศรษฐกิจเพื่อช่วยประชาชน ส่วนอีกโครงการคือ โครงการลดค่าธรรมเนียม 19 รายการ รวม 8,000 ล้านบาท นับเป็นการทำครั้งแรกของแบงก์ชาติ จึงย้อนแย้งกับประเด็นที่มีการกล่าวหาว่า แบงก์ชาติอุ้มธนาคารพาณิชย์ ซึ่งเป็นข้อกล่าวหาที่ไม่ถูกต้อง หากพิจารณาถึงกำไรปี 2568 แบงก์พาณิชย์ทั้งระบบมีกำไรลดลงเมื่อเทียบกับปี 2567 และช่วงไตรมาส 3 ปี 2569 ลดลงจากปี 2568 ประมาณ 9% ส่วนผลการดำเนินงานช่วง 9 เดือน (ม.ค.-ก.ย.69) ลดลงมาประมาณ 2% จึงไม่ใช่เหตุผลว่าแบงก์ชาติอุ้มธนาคารพาณิชย์ แต่เพราะเราทำงานร่วมกัน ซึ่งธนาคารอยู่ระบบเสรี การจะไปบังคับให้เขาปล่อยสินเชื่อให้กับลูกหนี้ทุกรายก็ไม่สามารถทำได้ เพียงแต่แบงก์ชาติแก้ไขเรื่องความเสี่ยงเครดิต ที่ SMEs มี NPL ประมาณ 9.7% ซึ่งโครงการ SMEs Credit Boot ก็จะเข้ามาช่วยได้ส่วนหนึ่ง" นายวิทัย กล่าว
ตัวเลขการถอนเงินสดและทองคำลดลงชัดเจน
นอกจากนี้ มาตรการคุมเข้มและยกระดับการตรวจสอบธุรกรรมเงินสด โดยกำหนดเกณฑ์ตรวจสอบสำหรับยอด ตั้งแต่ 5 ล้านบาทขึ้นไป เพื่อป้องกันเงินเทาและยกระดับความโปร่งใสนั้น ล่าสุด ภาพรวม 10 เดือน (ม.ค.-ต.ค.69) มีการถอนเงินสดเกิน 5 ล้านบาทขึ้นไปต่อครั้งต่อวัน ลดลง 69% จากเดือนมกราคม 69 มียอดถอน 100,474 ล้านบาท เดือนต.ค.69 ลดลงเหลือ 30,484 ล้านบาท ส่วนยอดถอนเงินสด ตั้งแต่ 1-4.99 ล้านบาท ลดลง 11% จากเดือน ม.ค.69 ยอดถอนเงิน 206,761 ล้านบาท เดือนต.ค.69 เหลือยอดถอนเงิน 183,505 ล้านบาท ขณะที่ยอดการถอนหรือซื้อขายทองคำแท่ง จำนวน 2 กิโลกรัมขึ้นไป จากเดือน (ม.ค.-ก.ย.69) ลดลง 85% และกรณีถอนต่ำกว่า 2 กิโลกรัมลดลง 66% ซึ่งมาตรการดังกล่าวแบงก์ชาติพยายามควบคุมให้การคอรัปชั่นยากขึ้น
ทั้งนี้ คณะทำงานได้ศึกษาทบทวนและได้ข้อสรุปแล้วว่า พ.ร.บ. ธปท. ฉบับปัจจุบัน ยังมีความเหมาะสมและสอดคล้องกับหลักสากลที่กำหนดในกฎหมายจัดตั้งธนาคารกลางของต่างประเทศ ที่ทำให้ ธปท. สามารถดำเนินการตามพันธกิจให้บรรลุเป้าหมายโดยยังรักษาไว้ซึ่งความเป็นอิสระในการดำเนินงานภายใต้หลักการตรวจสอบและถ่วงดุลอย่างเหมาะสม นอกจากนี้ ธปท. ได้ตั้งคณะทำงานศึกษาทบทวน พ.ร.บ. ธุรกิจสถาบันการเงิน ควบคู่ไปพร้อมกันด้วย เนื่องจากมีความจำเป็นเร่งด่วนที่จะต้องยกระดับการกำกับดูแล Non-bank ให้เท่าเทียมกับการกำกับดูแลธนาคารพาณิชย์ เพื่อคุ้มครองประชาชนที่เป็นผู้ใช้บริการทางการเงิน เพราะ Non-bank มีขนาดใหญ่ขึ้น มีรูปแบบในการประกอบธุรกิจซับซ้อนขึ้น และเริ่มมีบทบาทมากขึ้นในระบบการเงิน ทั้งนี้ ทั้งสองเรื่องเดิมได้ถูกกำหนดให้นำเสนอข้อสรุปผลการศึกษา